5 måder firmafrugt styrker employer branding
oktober 23, 2026
Personalegoder udgør en væsentlig del af mange medarbejderes samlede lønpakke, og det er afgørende for både arbejdsgivere og medarbejdere at forstå de skattemæssige konsekvenser. Beskatning personalegoder er reguleret af detaljerede regler, der fastlægger, hvilke goder der er skattepligtige, hvilke der er skattefrie, og hvordan værdien skal opgøres. I 2026 er disse regler særligt relevante, da virksomheder i stigende grad anvender personalegoder som et strategisk værktøj til at tiltrække og fastholde kompetente medarbejdere. For virksomheder, der tilbyder alt fra firmafrugt til mere omfattende goder, er det essentielt at have styr på de skattemæssige aspekter for at undgå uventede omkostninger og sikre korrekt håndtering.
Grundlæggende Principper for Beskatning af Personalegoder
Hovedreglen for beskatning personalegoder er, at alle økonomiske fordele, som en medarbejder modtager som led i ansættelsesforholdet, er skattepligtige. Dette princip fremgår klart af Skattestyrelsens vejledning til arbejdsgivere, og det betyder, at arbejdsgiveren som udgangspunkt skal indeholde A-skat og arbejdsmarkedsbidrag af værdien af personalegoder.
Der findes dog væsentlige undtagelser fra denne hovedregel. Nogle goder er skattefrie efter særlige regler, mens andre falder under bagatelgrænsen og derfor ikke udløser beskatning. Forståelsen af disse nuancer er afgørende for korrekt administration.
Værdifastsættelse af Personalegoder
Når beskatning personalegoder skal opgøres, er værdifastsættelsen et centralt element. Udgangspunktet er, at personalegoder værdiansættes til markedsværdien, det vil sige den pris, som medarbejderen skulle have betalt ved køb i fri handel.
For specifikke goder findes der dog faste satser og beregningsregler:
- Fri bil beskattes efter en procentdel af bilens værdi
- Fri telefon og internet har særlige regler
- Firmabetalt kost værdiansættes efter faste takster
- Sundhedsforsikringer beskattes af præmiens størrelse
Arbejdsgiveren har pligt til at foretage korrekt værdiansættelse og indberette dette til skattemyndighederne gennem det månedlige eIndkomstregister.
Bagatelgrænsen og Skattefrie Goder
En af de mest anvendte undtagelser i beskatning personalegoder er bagatelgrænsen. I 2026 er denne grænse på 1.400 kroner årligt pr. medarbejder, som det fremgår af de aktuelle skattesatser.
Hvad Omfatter Bagatelgrænsen?
Bagatelgrænsen gælder for den samlede værdi af småfornøjelser og mindre gaver, som arbejdsgiveren giver til medarbejderne. Det er vigtigt at forstå, at grænsen er kumulativ gennem hele året, hvilket betyder, at alle mindre goder skal lægges sammen.
Typiske goder under bagatelgrænsen inkluderer:
- Mindre jubilæumsgaver
- Blomster ved sygdom eller fødselsdag
- Kaffe, te og frugt på arbejdspladsen
- Chokolade og småkager til møder
- Mindre firmaarrangementer
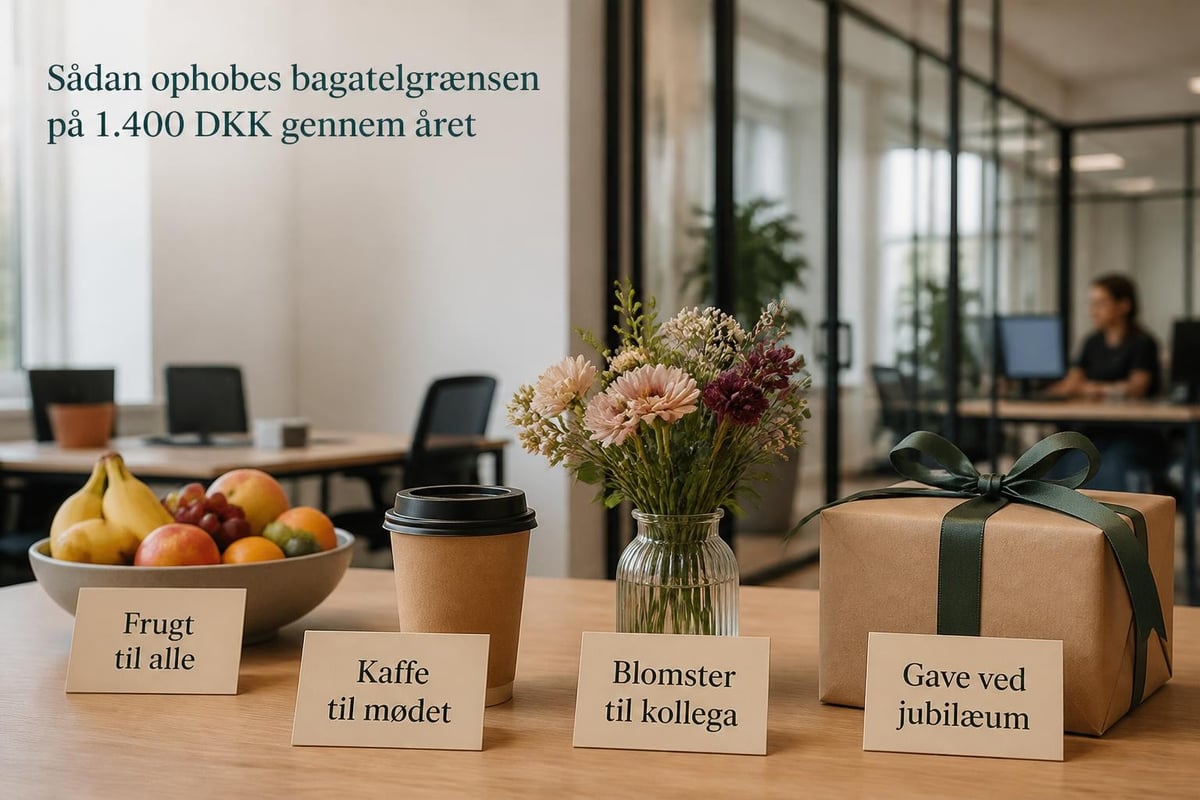
Firmafrugt er et klassisk eksempel på et gode, der typisk holdes uden for beskatning personalegoder. Når virksomheden stiller frugt til rådighed for alle medarbejdere i fællesarealerne, betragtes dette som en generel kantineordning eller almindelig bespisning på arbejdspladsen. Dette falder derfor ikke ind under bagatelgrænsen, men er skattefrit efter særlige regler om mindre måltider og forfriskninger.
Skattefrie Personalegoder Uden Grænse
Udover bagatelgrænsen findes der personalegoder, som er helt skattefrie uanset værdi, hvis visse betingelser er opfyldt. Skattestyrelsens medarbejdervejledning beskriver disse undtagelser detaljeret.
| Gode | Betingelse | Skattemæssig behandling |
|---|---|---|
| Arbejdstøj | Påkrævet for arbejdets udførelse | Skattefri |
| Værktøj og fagbøger | Nødvendigt for stillingen | Skattefri |
| Frugt, kaffe og andre forfriskninger | Til fri afbenyttelse for alle | Skattefri |
| Parkeringsplads ved arbejdspladsen | Almindelig personalefacilitet | Skattefri |
| Arbejdsrelateret uddannelse | Primært arbejdsgiverens interesse | Skattefri |
Almindelige Personalegoder og Deres Beskatning
Beskatning personalegoder varierer betydeligt afhængigt af typen af gode. Nogle af de mest almindelige personalegoder i danske virksomheder behandles efter specifikke regler.
Fri Bil
Fri bil er måske det mest kendte skattepligtige personalegode. Beskatningsgrundlaget beregnes som en procentdel af bilens værdi, typisk 25% af de første 300.000 kroner og 20% af resten, afhængigt af bilens miljøegenskaber og anskaffelsestidspunkt. For elektriske biler gælder særlige lempelige regler.
Den årlige værdi tillægges medarbejderens A-indkomst, og arbejdsgiveren skal indeholde skat månedsligt. Dette gør fri bil til et af de mest omkostningstunge personalegoder set fra medarbejderens perspektiv.
Telefon og IT-udstyr
Arbejdsgiverbetalt telefon og dataabonnement er skattefrit, når det primært stilles til rådighed af hensyn til arbejdet. Dette gælder også, selvom medarbejderen må anvende telefonen privat. For computer og tablet gælder tilsvarende regler.
Denne ordning gør det administrativt enkelt for virksomheder at udsture medarbejdere med nødvendigt IT-udstyr uden at skulle håndtere kompleks beskatning personalegoder.
Sundhedsordninger
Firmabetalt sundhedsforsikring er skattepligtig, og medarbejderen beskattes af præmiens størrelse. Dette gælder både almindelige sundhedsforsikringer og behandlingsforsikringer. Derimod er forebyggende sundhedsordninger som vaccination, synsprøver og ergonomisk rådgivning skattefrie, når de stilles til rådighed for alle medarbejdere.
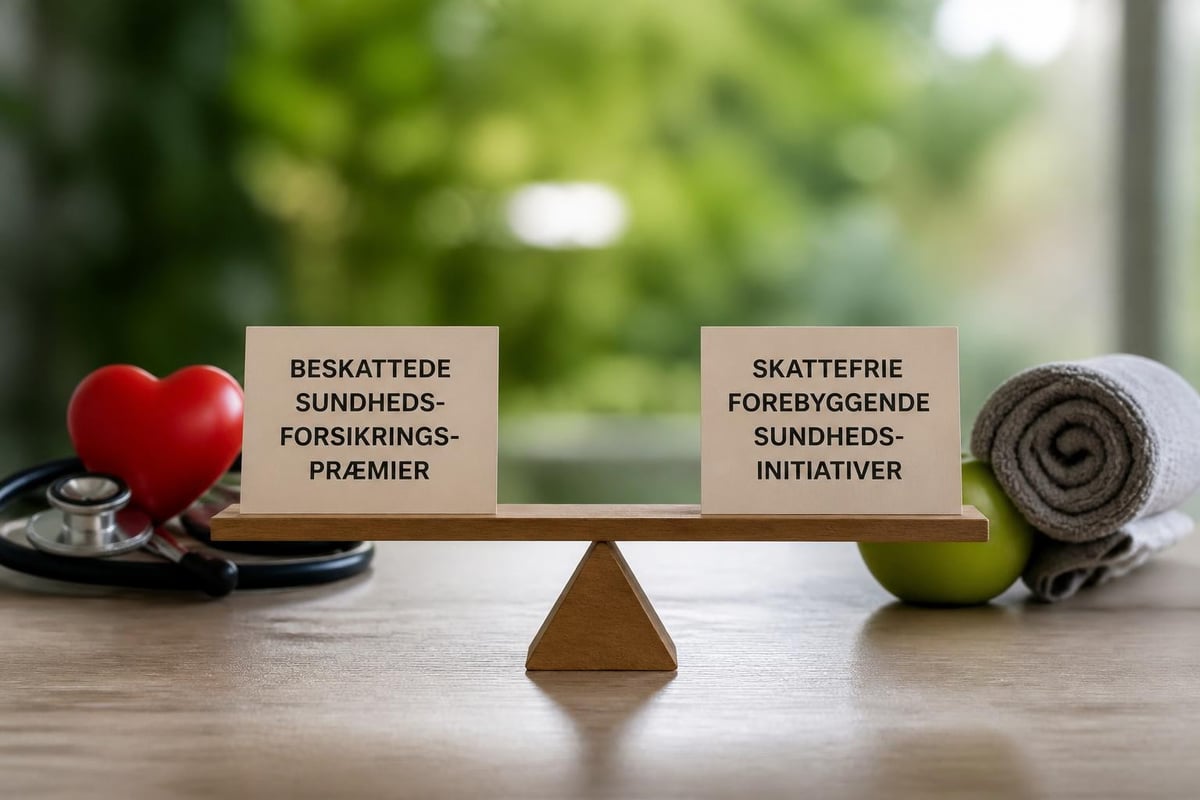
Virksomheder, der ønsker at fremme medarbejdernes sundhed, kan overveje skattefrie alternativer. En frugtordning til virksomheder falder eksempelvis uden for beskatning personalegoder, når den tilbydes generelt og gøres tilgængelig for alle ansatte.
Firmabetalt Kost og Bespisning
Beskatning personalegoder ved firmabetalt kost afhænger af arrangementets karakter. Almindelige forfriskninger som kaffe, te, frugt og lignende er skattefrie. Egentlige måltider beskattes dog efter faste satser, medmindre der er tale om lejlighedsvis bespisning af mindre omfang.
For 2026 gælder følgende satser for fuld bespisning:
- Morgenmad: 26 kroner
- Frokost: 107 kroner
- Aftensmad: 107 kroner
Når virksomheden leverer frugt, nødder eller andre lette forfriskninger, behandles dette som skattefrie personalegoder, da det falder ind under kategorien af almindelige kantineydelser.
Arbejdsgiverens Forpligtelser ved Personalegoder
Arbejdsgivere har omfattende forpligtelser i forbindelse med beskatning personalegoder. Disse forpligtelser omfatter korrekt værdiansættelse, indeholdelse af skat og præcis indberetning til myndighederne.
Indberetning og Dokumentation
Hver måned skal arbejdsgiveren indberette værdien af skattepligtige personalegoder gennem eIndkomst-systemet. Dette skal ske med korrekte indkomstkoder, så skattemyndighederne kan følge medarbejderens samlede skattepligtige indkomst.
Grant Thorntons vejledning til personalegoder fremhæver vigtigheden af systematisk dokumentation:
- Registrering af alle tildelte goder
- Beregning af den skattepligtige værdi
- Korrekt indeholdelse af A-skat og AM-bidrag
- Præcis månedlig indberetning
- Årlig kontrol af bagatelgrænser
Manglende eller ukorrekt indberetning kan føre til efterbetalingskrav både for virksomheden og medarbejderen, samt potentielle bøder.
Skattetræk og AM-bidrag
Når beskatning personalegoder skal håndteres praktisk, skal arbejdsgiveren indeholde både A-skat og arbejdsmarkedsbidrag af den skattepligtige værdi. Dette betyder, at arbejdsgiveren reelt betaler både værdien af godet og den dertil hørende skat og bidrag.
For at forenkle administrationen vælger mange virksomheder at bruttoficere personalegoder, hvor medarbejderens kontante løn justeres, så nettoeffekten bliver som ønsket efter skat.
Særlige Overvejelser for Forskellige Brancher
Beskatning personalegoder kan have specifikke karakteristika afhængigt af branchen. Forskellige erhverv anvender forskellige typer goder baseret på medarbejdernes behov og arbejdets karakter.
Kontorarbejdspladser
For virksomheder med primært kontorarbejde er typiske personalegoder relateret til arbejdsmiljø og trivsel. Dette omfatter ergonomisk udstyr, stole, skærme og lignende, som er skattefrie når de er nødvendige for arbejdets udførelse.
Derudover ser mange kontorvirtksomheder værdi i at tilbyde sundhedsfremmende tiltag. En frugtordning til virksomheder er et populært valg, da frisk frugt understøtter medarbejdernes sundhed uden at udløse beskatning personalegoder. Ved at etablere frugtordninger sikrer arbejdsgiveren samtidig et bedre arbejdsmiljø.
Produktionsvirksomheder
I produktionsmiljøer er arbejdstøj og sikkerhedsudstyr centrale personalegoder. Disse er skattefrie, når de er påkrævede af arbejdsmiljømæssige eller praktiske årsager. Specialværktøj og fagspecifikt udstyr behandles tilsvarende.
Mange produktionsvirksomheder tilbyder også kantineordninger eller let bespisning, hvor skattefrihed afhænger af ordningens generelle karakter og tilgængelighed for alle medarbejdere.
Service- og Handelsvirksomheder
Detailhandel og servicevirksomheder anvender ofte personalegoder som rabatordninger på egne varer. Beskatning personalegoder ved medarbejderrabatter afhænger af rabattens størrelse og varernes karakter. Som hovedregel beskattes rabatter, der overstiger almindelig branchekutyme.
Strategisk Anvendelse af Personalegoder
Når beskatning personalegoder håndteres korrekt, kan personalegoder blive et værdifuldt strategisk værktøj i virksomhedens HR-politik. Forståelsen af de skattemæssige konsekvenser gør det muligt at optimere medarbejdertilbud.
Optimering af Lønpakken
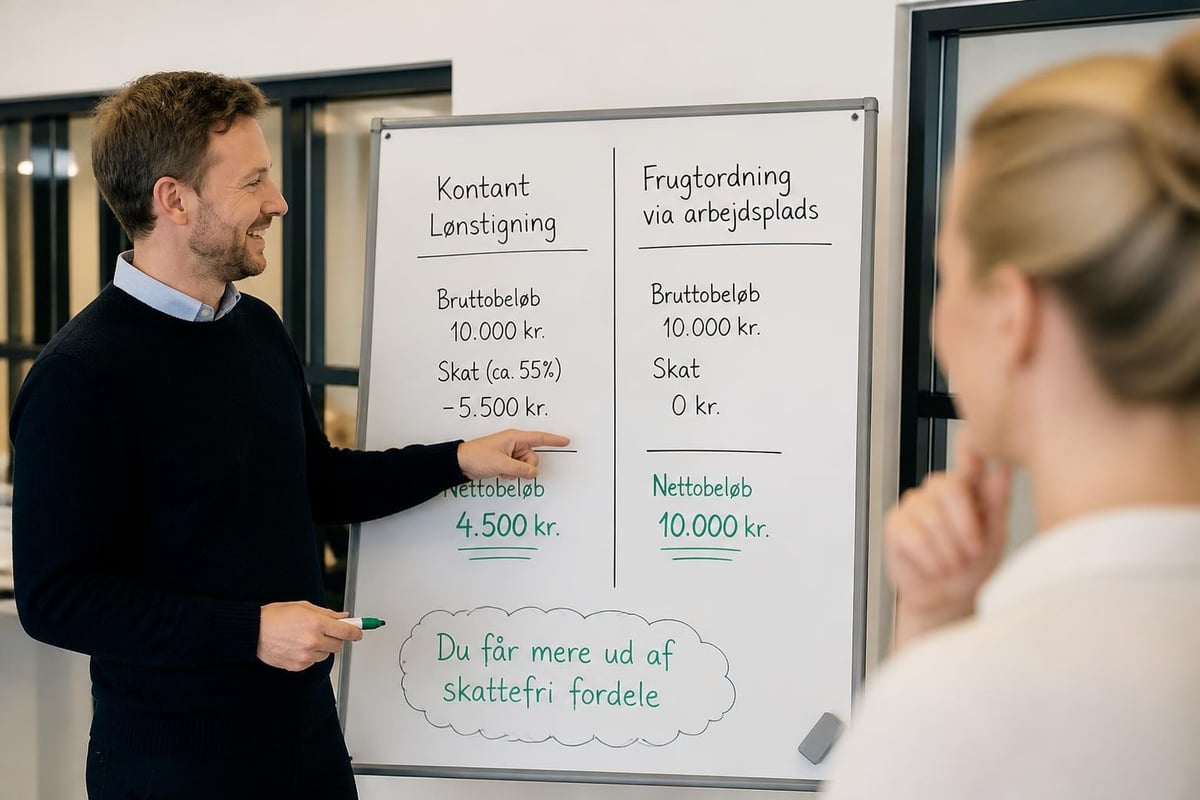
Virksomheder kan sammensætte attraktive lønpakker ved at kombinere kontant løn med skatteeffektive personalegoder. Skattefrie eller lavt beskattede goder giver mere værdi pr. omkostet krone sammenlignet med yderligere kontantløn, som beskattes fuldt ud.
En velovervejet strategi kan inkludere:
- Identificer medarbejderbehov gennem dialog og undersøgelser
- Prioriter skattefrie goder som frugt, kaffe og ergonomisk udstyr
- Anvend bagatelgrænsen til mindre oplevelser og anerkendelse
- Overvej målrettede ordninger som cykler, uddannelse eller sundhedstilbud
- Kommuniker værdien tydeligt til medarbejderne
Omkostningseffektivitet
Fra et virksomhedsøkonomisk perspektiv er det vigtigt at vurdere den samlede omkostning ved personalegoder, inklusive beskatning personalegoder og administrative byrder. Beierholms publikation om personalegoder giver praktiske perspektiver på både regnskabs- og lønadministrative forhold.
| Type gode | Omkostning virksomhed | Værdi medarbejder | Effektivitet |
|---|---|---|---|
| Ekstra løn (10.000 kr.) | 10.000 kr. | Ca. 5.600 kr. (efter skat) | Lav |
| Skattefri frugtordning | 3.000 kr./år | 3.000 kr. | Høj |
| Fri bil (beskatningsgrundlag 50.000 kr.) | 50.000 kr. + drift | Ca. 28.000 kr. (efter skat) | Medium |
| Sundhedsforsikring (5.000 kr. præmie) | 5.000 kr. | Ca. 2.800 kr. (efter skat) | Lav-medium |
Administration og Compliance
Korrekt håndtering af beskatning personalegoder kræver systematiske processer og løbende opmærksomhed på regelændringer. Virksomheder skal etablere robuste rutiner for at sikre compliance.
Årlig Gennemgang og Afstemning
Ved årsskiftet bør virksomheden gennemgå alle personalegoder for at sikre:
- Korrekt akkumulering af goder under bagatelgrænsen
- Præcis værdiansættelse af fortsættende ordninger
- Opdatering af satser og grænser for det nye år
- Dokumentation for skattefrie goder og deres anvendelse
- Kontrol af indberetninger mod faktiske ydelser
For 2026 er det især vigtigt at være opmærksom på justeringer i satser og grænsebeløb, som opdateres årligt.
Internationale Forhold
For virksomheder med medarbejdere, der arbejder på tværs af grænser, opstår særlige udfordringer ved beskatning personalegoder. Øresunddirekt beskriver grænsegængerproblematikker mellem Danmark og Sverige, men principperne gælder bredere.
Centrale overvejelser omfatter:
- Hvilket lands regler finder anvendelse?
- Hvordan undgås dobbeltbeskatning?
- Skal værdien omregnes til anden valuta?
- Hvordan dokumenteres for udenlandske myndigheder?
Ved internationale forhold anbefales specialistrådgivning for at sikre korrekt håndtering.
Fremtidige Tendenser og Regelændringer
Beskatning personalegoder er et dynamisk område, hvor regler og praksis udvikler sig løbende. Virksomheder skal holde sig opdaterede om kommende ændringer for at tilpasse deres ordninger proaktivt.
Digitalisering og Nye Godetyper
Teknologisk udvikling skaber nye former for personalegoder, som skattemyndighederne løbende tager stilling til. Eksempler omfatter:
- Abonnementer på digitale tjenester
- Streaming- og underholdningsplatforme
- Deleøkonomi-løsninger (bildeling, coworking osv.)
- Cryptocurrency og alternative belønningsformer
- Virtuelle events og oplevelser
For disse nyere godetyper kan skattemæssig behandling være uklar, og virksomheder bør søge vejledning ved tvivl.
Fokus på Bæredygtighed og Sundhed
En tydelig tendens i 2026 er øget fokus på bæredygtige og sundhedsfremmende personalegoder. Lovgivere og skattemyndigheder viser større velvilje over for ordninger, der understøtter folkesundheden og miljømæssig ansvarlighed.
Dette ses blandt andet i:
- Gunstig skattemæssig behandling af cykler og el-biler
- Skattefrihed for forebyggende sundhedstilbud
- Interesse for ordninger der fremmer fysisk aktivitet
- Fokus på mental sundhed og trivsel
Virksomheder, der implementerer sådanne ordninger, oplever ofte både skattemæssige fordele og positiv medarbejderrespons. At tilbyde nødder og tørret frugt sammen med frisk frugt er et eksempel på, hvordan virksomheder kan udvide deres sundhedstilbud inden for de skattefrie rammer.
Regulatoriske Udviklinger
SkatteInform’s oversigt viser, hvordan satser og grænser justeres årligt. Virksomheder skal være særligt opmærksomme på:
- Indeksering af bagatelgrænsen og faste satser
- Nye fortolkninger fra Skatterådet og domstole
- EU-direktiver der kan påvirke national lovgivning
- Administrative forenklinger eller skærpelser fra Skattestyrelsen
En proaktiv tilgang til regelovervågning sikrer, at virksomheden undgår overraskelser og kan tilpasse ordninger i tide.
Praktiske Værktøjer og Ressourcer
For at håndtere beskatning personalegoder effektivt kan virksomheder anvende forskellige værktøjer og ressourcer. Moderne lønsystemer har ofte indbyggede moduler til håndtering af personalegoder, som automatiserer beregning og indberetning.
Tjeklister for Arbejdsgivere
En systematisk tilgang til personalegoder kan struktureres gennem tjeklister:
Månedslige opgaver:
- Registrer alle nye personalegoder
- Beregn skattepligtig værdi
- Indbehold A-skat og AM-bidrag
- Indberetning gennem eIndkomst
- Opdater medarbejderregistre
Kvartalsvise opgaver:
- Gennemgå bagatelgrænse-status
- Afstem med regnskabsføring
- Kontroller dokumentation
- Evaluer nye ønsker fra medarbejdere
Årlige opgaver:
- Komplet gennemgang af alle ordninger
- Opdatering til nye satser og grænser
- Strategisk evaluering af godesammensætning
- Medarbejderkommunikation om ændringer
- Revisorudtalelse om compliance
Rådgivning og Support
Mange virksomheder finder værdi i ekstern rådgivning om beskatning personalegoder, især ved implementering af nye ordninger eller komplekse situationer. Revisor- og advokatfirmaer tilbyder specialiseret bistand, som kan spare både tid og omkostninger på længere sigt.
Derudover kan brancheorganisationer og netværk være værdifulde kilder til praksisviden og erfaringsudveksling om, hvilke personalegoder der fungerer bedst i forskellige kontekster.
Medarbejderkommunikation om Personalegoder
Selv den bedst designede personalegodeordning skaber kun værdi, hvis medarbejderne forstår og værdsætter den. Klar kommunikation om beskatning personalegoder er derfor central.
Transparens om Skattemæssige Forhold
Medarbejdere bør informeres tydeligt om:
- Hvilke goder der er skattefrie, og hvilke der beskattes
- Hvordan beskattede goder påvirker deres nettotræk
- Den reelle værdi de modtager sammenlignet med kontantløn
- Hvordan de anvender goder optimalt
- Hvem de kan kontakte ved spørgsmål
En årlig "personalegodeoversigt" til hver medarbejder kan skabe overblik og øge værdiforståelsen.
Værdibudskabet
Når virksomheden kommunikerer om personalegoder, er det vigtigt at fremhæve den samlede værdi. Mange medarbejdere er ikke bevidste om den fulde pakke af goder, de modtager ud over baselønnen.
En struktureret præsentation kan omfatte:
- Grundløn
- Pension og forsikringer
- Skattefrie goder (frugt, kaffe, parkering osv.)
- Beskattede goder med angivelse af markedsværdi
- Sociale arrangementer og fællesskab
- Udviklingsmuligheder og uddannelse
Dette skaber klarhed og styrker medarbejdernes oplevelse af deres samlede kompensation.
Beskatning personalegoder kræver omhyggelig planlægning og løbende administration, men med korrekt håndtering kan personalegoder blive et værdifuldt element i medarbejdertilbuddet. Ved at fokusere på skatteeffektive løsninger som frugtordninger, der er skattefrie og samtidig fremmer sundhed, kan virksomheder skabe reel værdi for både organisation og ansatte. Hos FrugtCompagniet leverer vi friske frugtkasser med fleksible ordninger tilpasset jeres behov, så I kan tilbyde jeres medarbejdere et værdsat gode uden beskatningskompleksiteter.