6 frugt og grønt om dagen: Guide til sundt medarbejderliv
oktober 4, 2026
Frugtlevering i feriepauser uden unødigt spild
oktober 5, 2026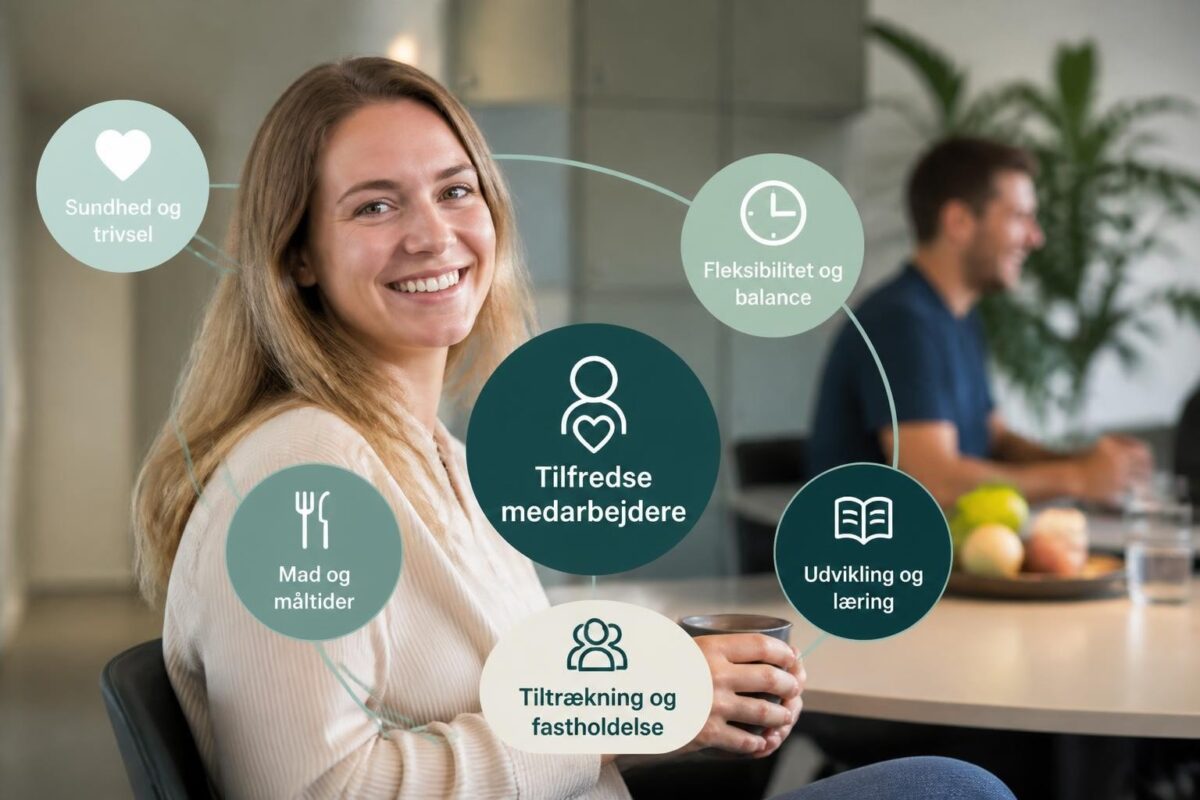
Personalegoder spiller en central rolle i moderne virksomheders rekruttering og fastholdelse af medarbejdere. I 2026 ser vi en markant stigning i fokus på medarbejdernes trivsel, og virksomheder bruger strategisk udvalgte goder til at differentiere sig på arbejdsmarkedet. Fra simple ordninger som frisk frugt på kontoret til omfattende sundhedspakker, findes der talrige muligheder for at belønne og motivere medarbejdere. Denne artikel gennemgår konkrete eksempler på personalegoder, der både gavner medarbejdernes trivsel og styrker virksomhedens employer brand.
Hvad er personalegoder egentlig?
Personalegoder er ydelser, som en arbejdsgiver stiller til rådighed for sine medarbejdere ud over den ordinære løn. Skattestyrelsen definerer personalegoder som enhver form for fordel, der gives i ansættelsesforholdet, og som medarbejderen modtager som følge af arbejdet.
Der findes to hovedkategorier:
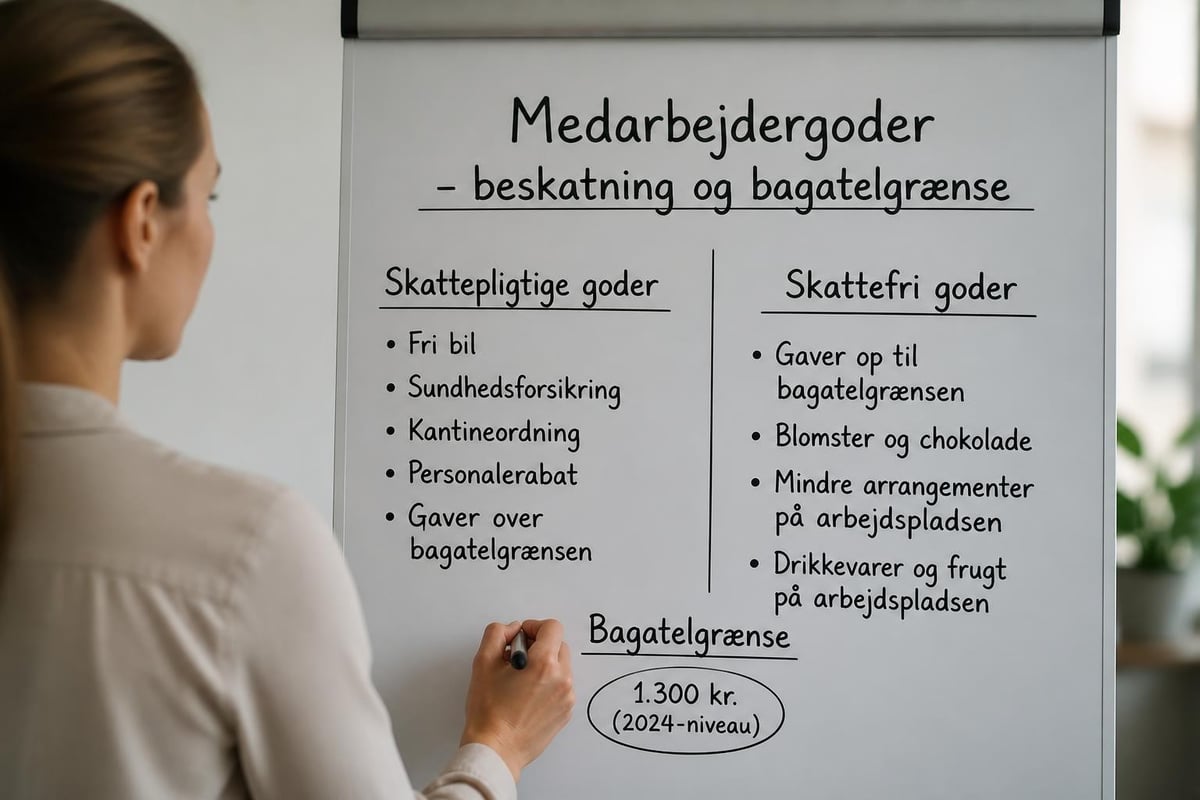
- Skattepligtige personalegoder, hvor medarbejderen betaler skat af godets værdi
- Skattefrie personalegoder, som falder under særlige bagatelgrænser eller undtagelser
Skattemæssige forhold ved personalegoder
Den skattemæssige behandling varierer betydeligt mellem forskellige typer goder. Nogle goder beskattes efter markedsværdien, mens andre har særlige værdiansættelsesregler. Værdiansættelse af personalegoder følger specifikke retningslinjer fra Skattestyrelsen, som virksomheder skal kende for at undgå fejl.
Bagatelgrænsen på 1.300 kr. årligt (2026) gælder for mindre gaver og opmærksomheder. Overskrides denne grænse, bliver hele beløbet skattepligtigt – ikke kun det overskydende. Dette gør det vigtigt at planlægge nøje.
Eksempler på personalegoder inden for sundhed og velvære
Sundhedsrelaterede personalegoder er blandt de mest efterspurgte i 2026. De viser medarbejdere, at virksomheden værdsætter deres trivsel og langsigtede helbred.
Frugtordninger og sunde snacks
En frugtordning er et klassisk eksempel på et skattefrit personalegode, når det opfylder visse betingelser. Når virksomheden stiller frisk frugt til medarbejdere i et fællesområde, betragtes det som en mindre naturalydelse uden skattemæssige konsekvenser.
Fordele ved frugtordninger:
- Skattefrit for medarbejdere
- Fremmer sundere kostvaner
- Styrker fællesskabet i kaffepauserne
- Lav administrativ byrde for arbejdsgiver
Mange virksomheder kombinerer frugt med nødder og tørret frugt for at tilbyde variation og imødekomme forskellige smags- og kostpræferencer.
Sundhedsforsikringer og behandlinger
Sundhedsforsikringer er skattepligtige personalegoder, men samtidig meget værdifulde for medarbejdere. I 2026 tilbyder omkring 60% af danske mellemstore og store virksomheder en eller anden form for sundhedsforsikring.
| Forsikringstype | Skattemæssig værdi 2026 | Typisk dækning |
|---|---|---|
| Basis sundhedsforsikring | 4.800 kr. årligt | Fysioterapi, kiropraktor, psykolog |
| Udvidet sundhedsforsikring | 7.200 kr. årligt | Speciallæger, scanning, behandling |
| Sundhedsforsikring med tandpleje | 9.600 kr. årligt | Inkl. tandlæge og tandbehandling |
Motions- og fitnessfaciliteter
Adgang til fitnesscenter kan organiseres på flere måder. Hvis virksomheden betaler for medarbejderens private medlemskab, er det skattepligtigt. Alternativt kan virksomheden etablere egne motionsfaciliteter eller indgå firmaftaler, der tilbydes alle medarbejdere.
Populære motionsrelaterede goder:
- Firmaftaler med fitnesskæder
- Motionsrum på arbejdspladsen
- Subsidier til løbeklub eller holdaktiviteter
- Cykelordninger og cykelparkering
Eksempler på personalegoder relateret til transport
Transportrelaterede goder udgør en betydelig del af mange medarbejderes samlede godeordninger, især i områder med længere pendlerafstande.
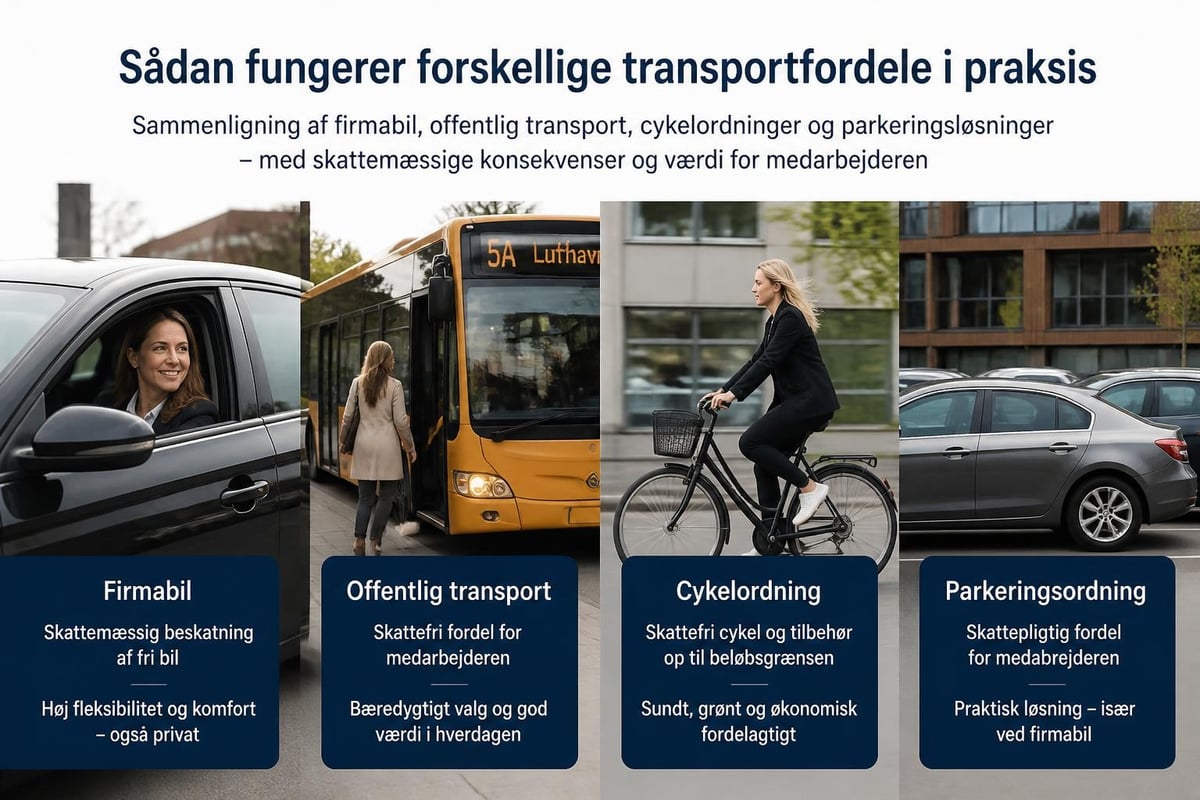
Fri bil
Fri bil er et klassisk skattepligtigt personalegode med komplekse værdiansættelsesregler. I 2026 beregnes værdi baseret på bilens anskaffelsessum og kilometerstand efter følgende model:
- De første 300.000 kr.: 25% af bilens værdi
- Beløb mellem 300.000-500.000 kr.: 20% af dette interval
- Over 500.000 kr.: 15% af resten
Grøn ejerafgift reducerer beskatningsgrundlaget, hvilket gør elbiler og hybridbiler mere attraktive som firmabiler.
Transportgodtgørelser og pendlerkort
Når virksomheden betaler for medarbejderens offentlige transport mellem hjem og arbejde, beskattes dette som et personalegode. Dog findes der undtagelser for befordringsfradrag og særlige situationer, hvor transport er nødvendig for arbejdets udførelse.
Personalegoder der støtter balance mellem arbejde og privatliv
Moderne eksempler på personalegoder inkluderer i stigende grad ordninger, der giver medarbejderne bedre balance og fleksibilitet.
Fleksibel arbejdstid og hjemmearbejde
Muligheden for at arbejde hjemmefra eller med fleksible mødetider er teknisk set ikke et økonomisk personalegode, men en arbejdsvilkår. Dog kan virksomheden tilbyde udstyr til hjemmearbejdspladsen. Arbejdstilsynets regler for hjemmearbejde skal overholdes også i hjemmet.
Skattemæssig behandling af hjemmearbejdsudstyr:
- Laptop, skærm og tastatur ejet af virksomheden: Skattefrit
- Møbler og ergonomisk udstyr til privat brug: Potentielt skattepligtigt
- Internetforbindelse betalt af arbejdsgiver: Skattepligtigt hvis også privat brug
Ekstra feriedage og fridage
Nogle virksomheder tilbyder senior-dage, jubilæumsfridage eller ekstra ferie ved særlige lejligheder. Disse betragtes ikke som skattepligtige personalegoder, da de er en del af ansættelsesvilkårene snarere end økonomiske fordele.
Børnepasningsordninger
Arbejdsgiverbetalt børnepasning er som udgangspunkt skattepligtigt, men der findes undtagelser ved særlige lejligheder som konferencer eller ved overarbejde. Nogle virksomheder tilbyder tilskud til vuggestue eller børnehave som en del af deres familievenlige profil.
Personalegoder inden for kompetenceudvikling
Investering i medarbejderes faglige udvikling er både et personalegode og en strategisk fordel for virksomheden.
Kurser og efteruddannelse
Arbejdsrelaterede kurser og uddannelser er skattefrie personalegoder, når de primært gavner arbejdsgiveren. Skattestyrelsens juridiske vejledning præciserer, at uddannelse skal være relevant for medarbejderens nuværende eller fremtidige arbejdsfunktion i virksomheden.
Kriterier for skattefrie kurser:
- Direkte relation til arbejdsopgaver
- Primært til virksomhedens fordel
- Ikke generel kompetenceudvikling uden arbejdsmæssig sammenhæng
Konferencer og netværksarrangementer
Deltagelse i faglige konferencer kombinerer ofte kompetenceudvikling med netværk. Når deltagelsen er arbejdsrelateret, er rejse, ophold og deltagergebyr skattefrie. Private elementer som ledsagerophold beskattes derimod.
Bogordninger og fagbladsabonnementer
Adgang til faglitteratur og relevante publikationer betragtes normalt som skattefrit, når det understøtter arbejdet. Mange virksomheder tilbyder digitale abonnementer på branchemedier eller adgang til vidensplatforme.
Sociale og kulturfokuserede personalegoder
Goder der styrker det sociale miljø og virksomhedskulturen har fået stigende betydning i 2026.
Firmaarrangementer og julefrokoster
Den årlige julefrokost er et skattefrit personalegode op til bagatelgrænsen på 1.300 kr. per medarbejder. Ved større arrangementer skal virksomheden være opmærksom på, at hele beløbet bliver skattepligtigt, hvis grænsen overskrides.
| Arrangement | Typisk værdi | Skattemæssig behandling |
|---|---|---|
| Julefrokost | 800-1.200 kr. | Skattefrit (under 1.300 kr.) |
| Sommerfest | 1.000-1.500 kr. | Delvist skattepligtigt ved overskridelse |
| Teambuilding | 1.500-3.000 kr. | Skattefrit hvis arbejdsrelateret |
| Jubilæumsfest | Varierer | Kan være skattefrit som opmærksomhed |
Kantineordninger og frokostordninger
En frokostordning hvor virksomheden tilbyder måltider til medarbejdere kan struktureres forskelligt. Hvis medarbejderne betaler en del af omkostningerne svarende til det skattemæssige minimumbeløb, undgås beskatning. Et sundt kantinealternativ kan supplere kantinen og give variation.
Gaver til medarbejdere
Mindre gaver ved runde fødselsdage, jubilæer eller andre personlige begivenheder kan gives skattefrit op til bagatelgrænsen. Gavekort til private formål er dog altid skattepligtige, uanset beløbets størrelse.
Teknologi og udstyr som personalegoder
I en digital arbejdsverden er teknologirelaterede goder blevet standard i mange brancher.
Telefon og dataabonnementer
Fri telefon til både erhvervsmæssig og privat brug er et skattepligtigt personalegode. I 2026 er standardværdien for beskatning 3.000 kr. årligt, uanset abonnementets faktiske pris. Hvis medarbejderen udelukkende bruger telefonen erhvervsmæssigt, kan beskatning undgås.
Computer og tablets
En arbejdscomputer der primært bruges erhvervsmæssigt er skattefri, selvom der forekommer begrænset privat brug. Ved uddeling af tablets eller anden teknologi til primært privat brug skal værdien beskattes.
Retningslinjer for skattefri IT-udstyr:
- Primært erhvervsmæssig brug (minimum 75%)
- Nødvendig for arbejdets udførelse
- Forbliver virksomhedens ejendom
- Returneres ved fratrædelse
Software og digitale værktøjer
Adgang til professionelle værktøjer som projektledelsessoftware, kreative programmer eller specialiserede analyseredskaber er skattefri, når de bruges i arbejdssammenhæng. Private streamingtjenester eller underholdningssoftware beskattes derimod.
Økonomiske personalegoder og pensionsordninger
Langsigtede økonomiske fordele udgør ofte den største værdi for medarbejdere.
Arbejdsgiverbetalt pension
Pensionsindbetalinger fra arbejdsgiver beskattes ikke løbende, men først ved udbetaling. Dette gør pensionsordninger til et skattemæssigt gunstigt personalegode. I 2026 er det standard, at virksomheder indbetaler mellem 8-15% af bruttolønnen.
Personalegoder i form af aktier og optioner
Medarbejderaktier og aktieoptioner følger særlige skatteregler. Beskatningen afhænger af, om der er tale om markedsværdi, køberetter eller købekurv, samt om ordningen opfylder betingelserne for lempelig beskatning.
Bonusordninger og tantieme
Kontante bonusser er ikke personalegoder men løn, og beskattes derfor som almindelig indkomst. Når bonussen i stedet udbetales som naturalie eller goder, skal det vurderes individuelt om der gælder særlige regler.
Planlægning og administration af personalegoder
Effektiv håndtering af eksempler på personalegoder kræver grundig planlægning og korrekt administration.
Sammensætning af en godepakke
En velovervejet godepakke balancerer medarbejdernes ønsker med virksomhedens budget og administrative kapacitet. Grant Thorntons publikation om personalegoder giver praktisk vejledning om sammensætning og compliance.
Overvejelser ved sammensætning:
- Medarbejderdemografi og præferencer
- Branchestandarder og konkurrence
- Skatteoptimering
- Administrativ byrde
- Samlet omkostning versus opfattet værdi
Dokumentation og indberetning
Korrekt dokumentation af personalegoder er essentiel for at opfylde skattemyndighedernes krav. Alle skattepligtige goder skal indberettes via eIndkomst, og medarbejderne skal have besked om godernes værdi for at kunne beregne skat korrekt.
Kommunikation til medarbejdere
Mange medarbejdere er ikke fuldt ud bevidste om værdien af deres samlede godepakke. En klar kommunikation om både eksempler på personalegoder og deres økonomiske værdi øger medarbejdernes opfattede kompensation og tilfredsstillelse.
Fremtidens personalegoder
Arbejdsmarkedet i 2026 viser tydeligt, at personalegoder udvikler sig i takt med samfundsændringer og nye medarbejderbehov.
Bæredygtighed og miljøvenlige goder
Grønne personalegoder som el-bilordninger, cykelløsninger og økologisk mad i kantinen appellerer til miljøbevidste medarbejdere. CBS’s forskning i personalegoder viser stigende interesse for bæredygtige fordele.
Mental sundhed og trivsel
Adgang til psykologsamtaler, stresshåndtering og mindfulness-programmer er eksempler på personalegoder, der adresserer mental sundhed. Dette felt vokser markant i 2026, hvor arbejdsrelateret stress er et kendt problem.
Personaliserede godepakker
Nogle virksomheder tilbyder cafeteriaordninger, hvor medarbejdere kan sammensætte deres egen godepakke inden for en given ramme. Dette øger relevansen af goderne og medarbejdernes oplevede værdi.
Fordele ved personalisering:
- Højere medarbejdertilfredshed
- Bedre match mellem gode og behov
- Reduceret spild på ubrugte ordninger
- Styrket employer branding
Fleksibilitet som kerneværdi
De mest eftertragtede eksempler på personalegoder i 2026 handler ikke kun om økonomisk værdi, men om livskvalitet. Fleksibel arbejdstid, remote work-muligheder og frihed til at tilrettelægge arbejdsdagen værdsættes ofte højere end traditionelle goder.
Branchespecifikke personalegoder
Forskellige brancher prioriterer forskellige typer goder baseret på arbejdets karakter og medarbejderprofil.
Goder i kontorvirksomheder
Kontorarbejdspladser fokuserer typisk på social trivsel, ergonomi og sundhed. Beregning af frugtforbrug til kontor kan hjælpe med at dimensionere frugtordninger korrekt til antallet af medarbejdere.
Goder i produktionsvirksomheder
Virksomheder med skifteholdsarbejde og fysisk krævende opgaver prioriterer ofte sundhedsforsikring, massage og ergonomisk udstyr. Kantinefaciliteter med næringsrige måltider er også centrale.
Goder i service- og handelsbranchen
Detailhandel og servicevirksomheder med mange deltidsansatte tilbyder ofte fleksibel planlægning, personalegoder og rabatter på virksomhedens produkter som centrale goder.
Juridiske og skattemæssige overvejelser
Navigation i reglerne for personalegoder kræver omhu og opdateret viden.
Momsforhold ved personalegoder
Udover indkomstskat skal virksomheder også forholde sig til moms. Når personalegoder leveres, kan der opstå momspligt afhængigt af godets karakter. RSM’s publikation om personalegoder behandler både skatte- og momsmæssige aspekter.
Konsekvenser ved forkert håndtering
Fejl i værdiansættelse eller indberetning af personalegoder kan medføre korrektioner fra SKAT, efterbetalinger og i værste fald bøder. Systematisk dokumentation og løbende opdatering på regelændringer er derfor kritisk.
Ændringer i lovgivningen
Skattelovgivningen for personalegoder justeres jævnligt. I 2026 er der særlig fokus på digitale goder og grøn omstilling. Virksomheder skal følge med i årlige opdateringer af satser og grænser.
Eksempler på personalegoder spænder bredt fra simple sundhedsfremmende ordninger til omfattende økonomiske pakker. Nøglen til succes ligger i at vælge goder, der matcher både virksomhedens kultur og medarbejdernes faktiske behov. For virksomheder der ønsker at styrke trivslen med enkle, sundhedsfremmende løsninger kan en frugtordning være det perfekte udgangspunkt. FrugtCompagniet leverer fleksible frugtordninger til virksomheder i Jylland og på Fyn, så I kan give jeres medarbejdere et værdsat og skattefrit personalegode med minimal administration.