Skræddersyet sortiment til kontorfællesskaber i 2026
september 13, 2026
10 bedste tips til sundere arbejdsplads med frugt
september 14, 2026
Danske virksomheder står konstant over for udfordringen med at tiltrække og fastholde dygtige medarbejdere. Et effektivt værktøj i denne sammenhæng er personalegoder, men de skattemæssige regler kan virke komplekse. Bagatelgrænse personalegoder er netop det regelsæt, der gør det muligt for virksomheder at give deres ansatte mindre gaver og fordele uden skattemæssige konsekvenser. I 2026 er forståelsen af disse grænser vigtigere end nogensinde, især for virksomheder der ønsker at investere i medarbejdernes trivsel gennem sundhedsfremmende tiltag som firmafrugt, nødder og sunde snacks.
Hvad er bagatelgrænse personalegoder?
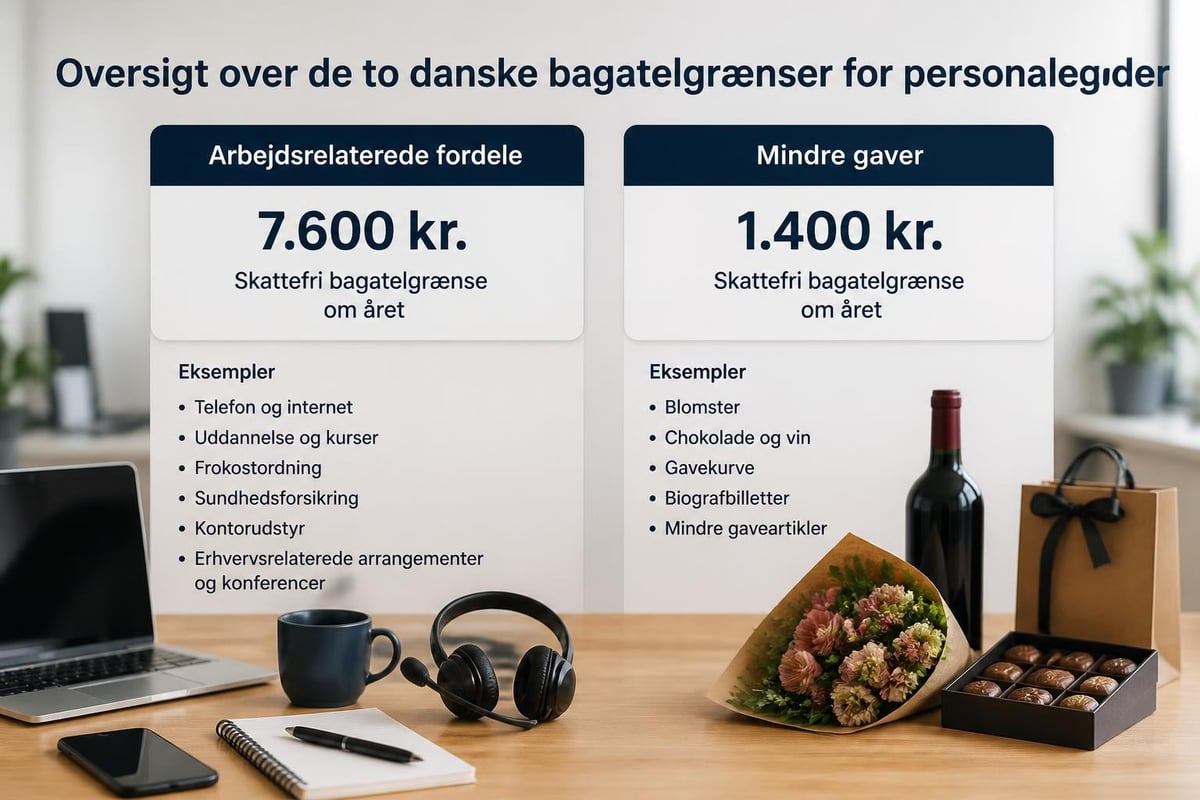
Bagatelgrænse personalegoder er en skattemæssig regel, der tillader arbejdsgivere at give deres medarbejdere mindre fordele uden at disse skal beskattes. I Danmark opererer vi med to separate bagatelgrænser, hver med sit eget anvendelsesområde og sine egne regler.
Den første bagatelgrænse gælder arbejdsrelaterede personalegoder og udgør 7.600 kr. årligt i 2026. Denne grænse omfatter fordele, der har en naturlig tilknytning til medarbejderens arbejde og arbejdsplads. Eksempler inkluderer frugtordninger, kaffe, te, og mindre arbejdsrelaterede fællesgoder.
De to typer bagatelgrænser
Den anden bagatelgrænse er på 1.400 kr. årligt og gælder for mindre personalegoder af ikke-arbejdsrelateret karakter. Denne grænse anvendes typisk til mindre gaver ved særlige lejligheder som fødselsdage, jubilæer eller lignende begivenheder.
Vigtige forskelle mellem de to grænser:
- Arbejdsrelateret bagatelgrænse: 7.600 kr. (2026)
- Mindre personalegoder: 1.400 kr. (2026)
- Grænserne er separate og kan anvendes samtidig
- Hver grænse skal overholdes individuelt
Arbejdsrelaterede personalegoder under bagatelgrænsen
Arbejdsrelaterede personalegoder er den mest relevante kategori for virksomheder, der ønsker at investere i daglige medarbejderfaciliteter. Skattestyrelsen har klare retningslinjer for, hvad der kvalificerer som arbejdsrelaterede goder.
For at et personalegode kan anses som arbejdsrelateret, skal det primært være stillet til rådighed på arbejdspladsen og have en naturlig sammenhæng med arbejdets udførelse. Dette omfatter typisk faciliteter og fællesgoder, der forbedrer arbejdsmiljøet.
Eksempler på arbejdsrelaterede personalegoder
| Type gode | Status | Årlig værdi |
|---|---|---|
| Frugtordninger | Omfattet | Værdi inkluderet |
| Kaffe og te | Omfattet | Værdi inkluderet |
| Nødder og snacks | Omfattet | Værdi inkluderet |
| Personalekantinefaciliteter | Omfattet | Værdi inkluderet |
| Fitnessfaciliteter på arbejdspladsen | Omfattet | Værdi inkluderet |
Virksomheder skal være opmærksomme på, at værdien af alle arbejdsrelaterede personalegoder lægges sammen. Hvis den samlede værdi overstiger 7.600 kr. om året, skal hele beløbet beskattes, ikke kun det overskydende. Dette princip gør det vigtigt at holde styr på de samlede udgifter til personalegoder.
Hvordan beregnes værdien af bagatelgrænse personalegoder?
Værdiberegningen af personalegoder følger specifikke regler, der er fastlagt af Skattestyrelsen. For de fleste arbejdsrelaterede goder anvendes markedsværdien eller den faktiske omkostning for arbejdsgiveren.
Ved frugtordninger beregnes værdien ud fra virksomhedens faktiske udgift til indkøb og levering. Hvis en virksomhed betaler 500 kr. månedligt for en frugtordning, udgør den årlige værdi 6.000 kr. pr. medarbejder, hvilket ligger komfortabelt under bagatelgrænsen på 7.600 kr.
Praktisk beregningseksempel
En typisk virksomhed med 20 medarbejdere kan sammensætte følgende pakke inden for bagatelgrænse personalegoder:
- Frugtordning: 400 kr./måned = 4.800 kr./år
- Kaffe og te: 150 kr./måned = 1.800 kr./år
- Nødder og snacks: 100 kr./måned = 1.200 kr./år
- Total årlig værdi: 7.800 kr.
I dette eksempel overskrider den samlede værdi bagatelgrænsen med 200 kr., hvilket betyder, at hele beløbet på 7.800 kr. skal beskattes som personaleindkomst. For at undgå beskatning kunne virksomheden reducere én af posterne med mindst 200 kr. årligt.
Firmafrugt og bagatelgrænse personalegoder
Frugtordninger er et af de mest populære personalegoder i Danmark, og de falder tydeligt ind under kategorien arbejdsrelaterede personalegoder. Detaljerede regler for arbejdsrelaterede goder bekræfter, at frugt stillet til rådighed på arbejdspladsen er omfattet af bagatelgrænsen.
En frugtordning til virksomheder repræsenterer en investering i medarbejdernes sundhed og trivsel. Når friske frugter, nødder og sunde snacks er tilgængelige på kontoret, fremmer det sunde spisevarier og skaber en positiv arbejdspladskultur.
Virksomheder kan med fordel etablere en frugtordning til kontor, der passer præcist til deres behov og antal medarbejdere. Ved at vælge en ordning, der koster under 633 kr. månedligt pr. medarbejder (7.600 kr. / 12 måneder), sikrer man, at frugtordningen alene ikke overskrider bagatelgrænsen.

Fordele ved frugtordninger inden for bagatelgrænsen
Sundhedsmæssige fordele:
- Øget indtag af vitaminer og mineraler
- Forbedret energiniveau gennem dagen
- Reduceret sygefravær
- Styrket immunforsvar
Økonomiske fordele:
- Skattefri for medarbejderne (inden for grænsen)
- Ingen lønsumsafgift for arbejdsgiver
- Fradragsret for virksomheden
- Lavere administrativ byrde
Kombinerede personalegoder og bagatelgrænsen
Mange virksomheder ønsker at tilbyde flere typer personalegoder samtidig. Dette kræver omhyggelig planlægning for at sikre, at den samlede værdi ikke overskrider bagatelgrænse personalegoder på 7.600 kr.
En strategisk tilgang er at prioritere de goder, der giver størst værdi for medarbejderne. Opdaterede satser for 2026 viser, at virksomheder har gode muligheder for at sammensætte attraktive pakker.
Optimering af personalegodepakker
| Gode | Månedlig værdi | Årlig værdi | Prioritet |
|---|---|---|---|
| Frugtordning basis | 350 kr. | 4.200 kr. | Høj |
| Premium kaffe/te | 200 kr. | 2.400 kr. | Mellem |
| Nødder og snacks | 80 kr. | 960 kr. | Mellem |
| Total | 630 kr. | 7.560 kr. | – |
Dette eksempel viser en velafbalanceret pakke, der maksimerer værdien inden for bagatelgrænse personalegoder. Med 40 kr. til gode under grænsen er der stadig rum til små justeringer eller ekstra goder i enkelte måneder.
Dokumentation og administration af bagatelgrænse personalegoder
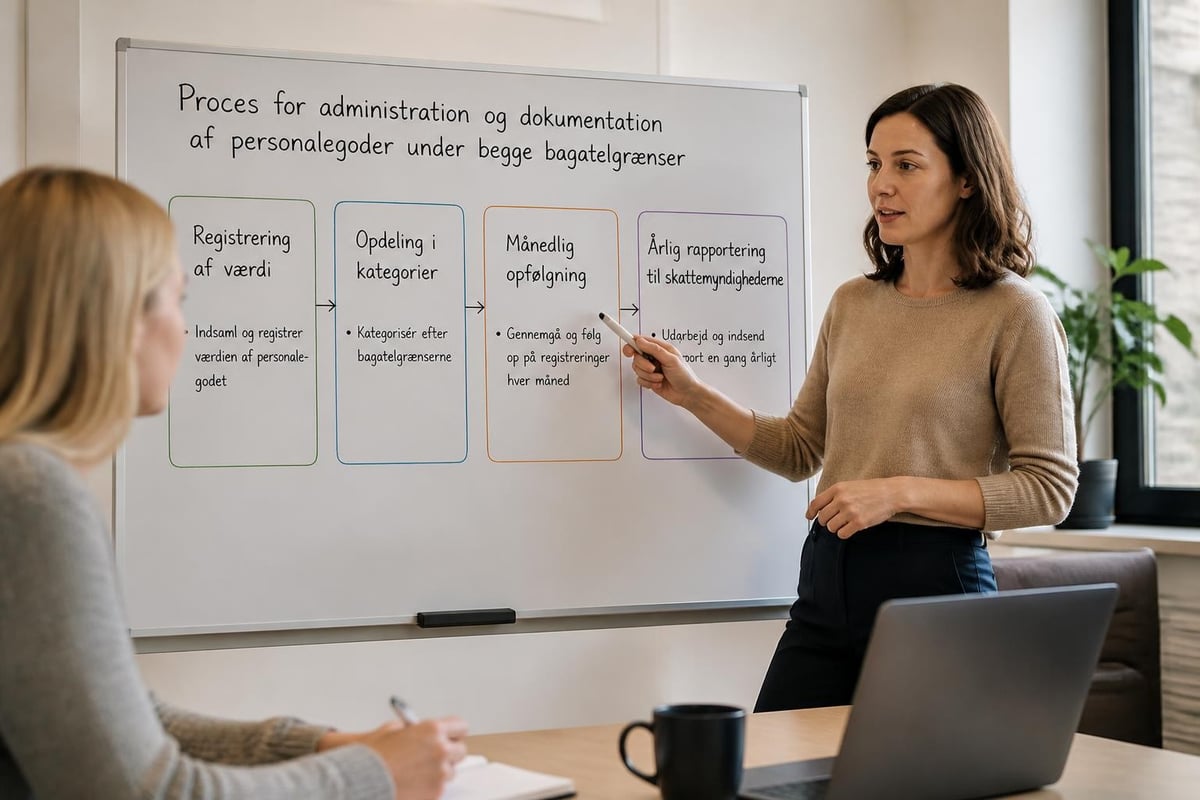
Korrekt dokumentation er afgørende for at kunne dokumentere over for skattemyndighederne, at personalegoder holder sig inden for bagatelgrænsen. Virksomheder bør etablere klare procedurer for registrering og opfølgning.
Vigtige dokumentationselementer inkluderer:
- Fakturaer fra leverandører af personalegoder
- Oversigt over antal medarbejdere
- Beregning af værdi pr. medarbejder
- Årsrapport over samlede personalegoder
- Opdeling mellem arbejdsrelaterede og andre goder
Administrative best practices
Mange virksomheder vælger at centralisere administrationen af personalegoder hos én person eller én afdeling. Dette sikrer konsistent håndtering og reducerer risikoen for fejl.
Anbefalede procedurer:
- Kvartalsvise gennemgange af personalegoderegnskabet
- Løbende opdatering af medarbejderantal
- Automatiserede påmindelser ved nærmelse af grænser
- Årlig revision af personalegodepolitik
- Klar kommunikation til medarbejderne om godernes værdi
Særlige regler for mindre personalegoder
Den mindre bagatelgrænse på 1.400 kr. årligt anvendes til personalegoder, der ikke er arbejdsrelaterede. Regler for mindre personalegoder præciserer, hvornår denne grænse finder anvendelse.
Typiske eksempler på mindre personalegoder omfatter fødselsdagsgaver, jubilæumsgaver, og mindre opmærksomheder ved specielle lejligheder. Det er vigtigt at bemærke, at denne grænse er adskilt fra den arbejdsrelaterede bagatelgrænse.
Kombination af begge bagatelgrænser
En medarbejder kan modtage personalegoder op til både 7.600 kr. (arbejdsrelateret) og 1.400 kr. (mindre goder) uden beskatning. Dette giver virksomheder mulighed for at give en samlet skattefri værdi på 9.000 kr. årligt.
Eksempel på fuld udnyttelse:
- Arbejdsrelateret (frugt, kaffe, snacks): 7.600 kr.
- Fødselsdagsgave: 500 kr.
- Jubilæumsgave (5 år): 900 kr.
- Total skattefri værdi: 9.000 kr.
Konsekvenser ved overskridelse af bagatelgrænsen
Når bagatelgrænse personalegoder overskrides, skal hele værdien beskattes som personlig indkomst, ikke kun det overskydende beløb. Dette gør det særligt vigtigt at holde sig under grænserne.
Ved overskridelse skal arbejdsgiver indberette værdien af personalegoderne til eIndkomst. Medarbejderen beskattes herefter efter sin personlige skattesats, hvilket kan resultere i en uventet skattebyrde.
Økonomiske konsekvenser
For en medarbejder med en marginalskattesats på 42% kan overskridelsen have betydelige konsekvenser:
- Personalegoder til værdi 8.000 kr. (overskridelse med 400 kr.)
- Beskatningsgrundlag: 8.000 kr. (hele beløbet)
- Skat (42%): 3.360 kr.
- Nettotab sammenlignet med skattefri: 3.360 kr.
Dette eksempel illustrerer vigtigheden af præcis styring. En overskridelse på bare 400 kr. resulterer i en skattekonsekvens på 3.360 kr.
Fremtidige ændringer og reguleringer
Bagatelgrænse personalegoder reguleres årligt i takt med udviklingen i lønninger og priser. For 2026 er grænserne fastsat til 7.600 kr. for arbejdsrelaterede goder og 1.400 kr. for mindre goder.
Professionel vejledning fra revisorer anbefaler, at virksomheder holder sig opdateret om årlige justeringer. Selv små ændringer i grænserne kan have betydning for planlægningen af personalegodepakker.
Planlægning for fremtiden
Virksomheder bør adoptere en proaktiv tilgang til administration af bagatelgrænse personalegoder:
- Abonner på opdateringer fra Skattestyrelsen
- Gennemgå personalegodepolitikken årligt
- Justér pakker i takt med nye satser
- Kommunikér ændringer tydeligt til medarbejdere
- Overvej fremtidssikrede løsninger med fleksibilitet
Branchepraksis og benchmarking
Forskellige brancher har udviklet deres egne praksisser omkring personalegoder inden for bagatelgrænsen. I videnintensive sektorer er det almindeligt at maksimere udnyttelsen af begge bagatelgrænser.
Typiske pakker efter branche:
| Branche | Frugtordning | Kaffe/te | Øvrige | Total |
|---|---|---|---|---|
| IT | 4.500 kr. | 2.400 kr. | 700 kr. | 7.600 kr. |
| Finans | 4.200 kr. | 2.800 kr. | 600 kr. | 7.600 kr. |
| Produktion | 3.600 kr. | 3.200 kr. | 800 kr. | 7.600 kr. |
| Service | 5.000 kr. | 2.000 kr. | 600 kr. | 7.600 kr. |
Frugtordninger udgør typisk den største enkeltpost, hvilket afspejler den høje værdi medarbejdere tillægger sunde fødevarer på arbejdspladsen.
Juridiske overvejelser og compliance
Overholdelse af reglerne for bagatelgrænse personalegoder er ikke kun et skattemæssigt spørgsmål, men også et juridisk compliance-krav. Virksomheder har pligt til at håndtere personalegoder korrekt.
Detaljeret juridisk vejledning fremhæver vigtigheden af korrekt værdiansættelse og dokumentation. Fejl i håndteringen kan resultere i både bøder og efterbetaling af skat.
Arbejdsgiverens ansvar
Arbejdsgiver bærer det primære ansvar for:
- Korrekt værdiansættelse af personalegoder
- Rettidig indberetning til eIndkomst
- Dokumentation af alle personalegoder
- Information til medarbejdere om værdier
- Overholdelse af begge bagatelgrænser
Særlige situationer og undtagelser
Visse situationer kræver særlig opmærksomhed i forhold til bagatelgrænse personalegoder. Deltidsansatte, projektansatte og sæsonarbejdere kan præsentere udfordringer i beregningen.
For deltidsansatte gælder bagatelgrænsen i fuld størrelse pr. person, ikke pro rata. Dette betyder, at en deltidsansat med 20 timers arbejde ugentligt har samme bagatelgrænse som en fuldtidsansat.
Deltidsansatte og sæsonarbejdere
Beregningseksempler:
- Fuldtidsansat (37 timer/uge): Bagatelgrænse 7.600 kr.
- Deltidsansat (20 timer/uge): Bagatelgrænse 7.600 kr.
- Sæsonarbejder (6 måneder): Bagatelgrænse 7.600 kr.
Dette kan skabe udfordringer for virksomheder med blandet bemanding, da omkostningen pr. arbejdstime bliver højere for deltidsansatte.
Integration med andre medarbejderfordele
Bagatelgrænse personalegoder skal ses i sammenhæng med virksomhedens samlede kompensationspakke. Mange virksomheder kombinerer skattefrie personalegoder med andre fordele som pensionsordninger, sundhedsforsikringer og bonusordninger.
En velstruktureret totalpakke kan se således ud:
- Grundløn og pension
- Skattefrie personalegoder (op til 9.000 kr.)
- Sundhedsforsikring
- Mobiltelefon og computer
- Resultatbonus
Ved at optimere anvendelsen af bagatelgrænse personalegoder frigøres midler til andre dele af kompensationspakken, hvilket giver større fleksibilitet i den samlede medarbejderbelønning.
At navigere i reglerne for bagatelgrænse personalegoder kræver omhyggelig planlægning, men mulighederne for at skabe værdi for medarbejderne er betydelige. Ved at holde sig inden for de 7.600 kr. til arbejdsrelaterede goder og 1.400 kr. til mindre gaver, kan virksomheder tilbyde attraktive skattefrie fordele. FrugtCompagniet hjælper virksomheder i Jylland og på Fyn med at etablere frugtordninger, der passer perfekt inden for bagatelgrænsen. Med fleksible løsninger, personlig service og levering af frisk frugt, nødder og sunde snacks, kan I investere i jeres medarbejderes sundhed uden at bekymre jer om skattemæssige konsekvenser.