Firmafrugt Esbjerg: Guide til Sund Frugtordning
september 15, 2026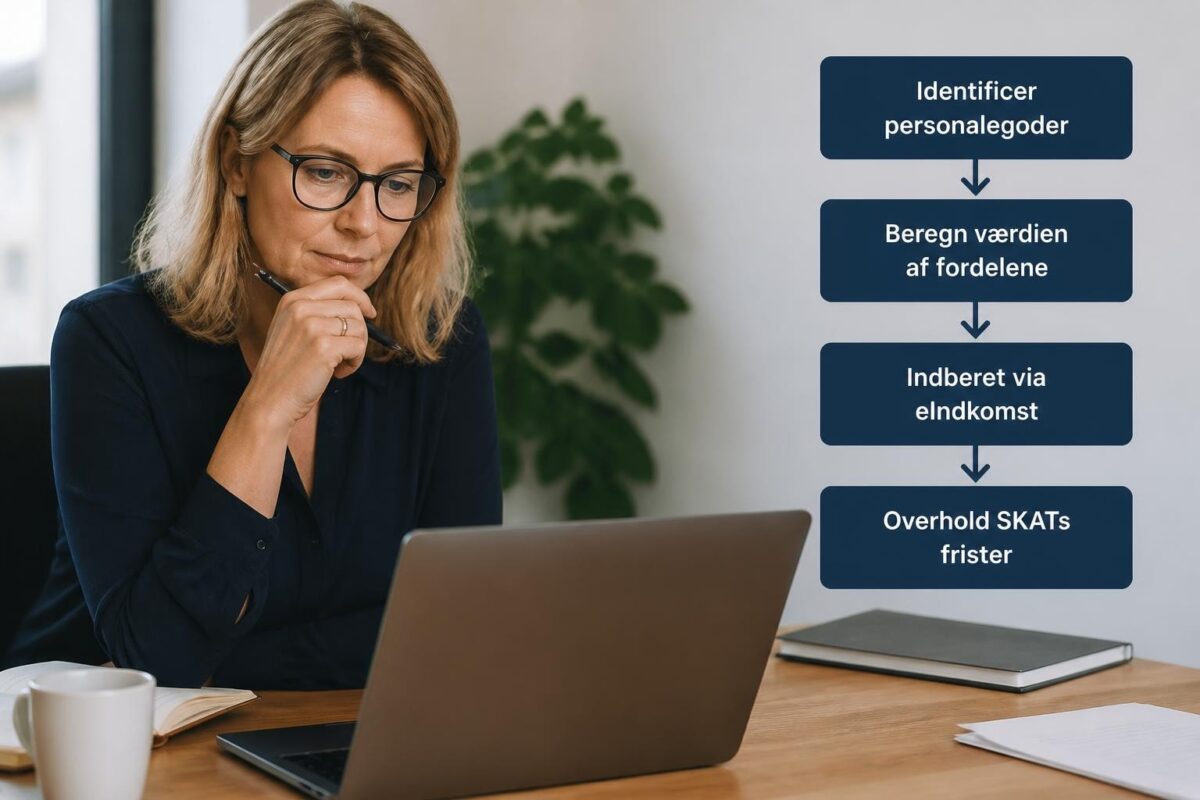
Håndtering af personalegoder kræver omhyggelighed og præcision fra enhver virksomhed. Som arbejdsgiver har du ansvar for korrekt indberetning personalegoder til SKAT, og det er afgørende at forstå reglerne, frister og værdiansættelsesprincipper. Fejl i indberetningen kan medføre konsekvenser for både virksomheden og medarbejderne, mens korrekt administration sikrer tillid og overholdelse af lovgivningen. I denne guide gennemgår vi systematisk, hvad du skal vide om indberetning personalegoder i 2026.
Hvad Er Personalegoder og Hvornår Skal De Indberettes
Personalegoder omfatter alle former for naturalier og fordele, som medarbejdere modtager fra arbejdsgiveren ud over kontant løn. Det kan være alt fra fri bil og telefon til sundhedsordninger, kantineordninger og gaver.
SKAT’s officielle vejledning om personalegoder definerer klart, hvilke goder der er skattepligtige. Som udgangspunkt er alle personalegoder skattepligtige, medmindre de specifikt er fritaget i skattelovgivningen. Dette princip gør det afgørende, at du som arbejdsgiver identificerer alle goder og vurderer deres skattemæssige status.
Skattepligtige vs. Skattefrie Goder
Ikke alle personalegoder udløser indberetningspligt. Der findes vigtige undtagelser og bagatelgrænser, som kan forenkle administrationen betydeligt.
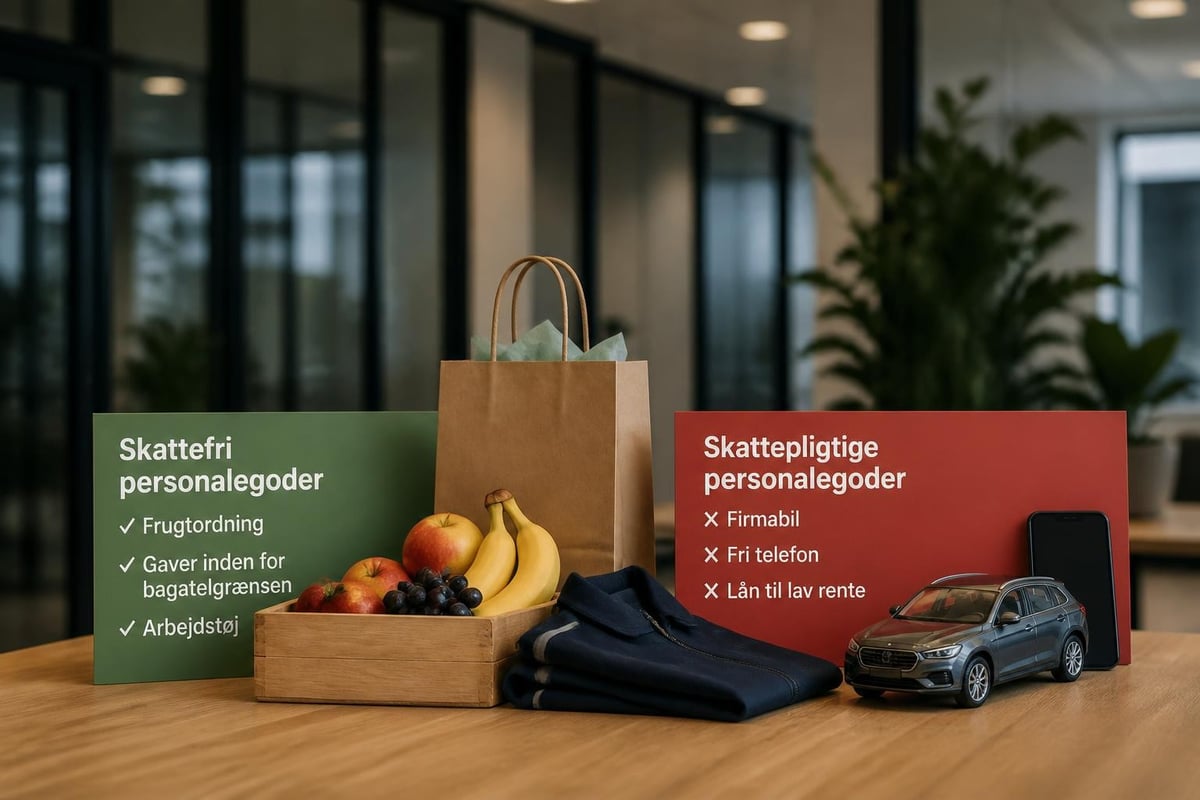
Skattefrie personalegoder inkluderer:
- Gavekort og gaver op til bagatelgrænsen (1.200 kr. i 2026)
- Frugtordninger og mindre forplejning på arbejdspladsen
- Sundhedsfremmende foranstaltninger under visse betingelser
- Arbejdstøj og værktøj nødvendigt for arbejdet
- Personalepleje under fastsatte grænser
Skattepligtige goder der kræver indberetning:
- Fri bil til rådighed
- Fri telefon og internet
- Lån med lav eller ingen rente
- Rabatordninger over bagatelgrænsen
- Fri bolig eller sommerbolig
- Aktieoptioner og warrants
Værdifastsættelse af Personalegoder
Korrekt værdiansættelse er fundamentet for præcis indberetning personalegoder. SKAT har detaljerede regler for, hvordan forskellige goder skal vurderes, og Den juridiske vejledning om værdifastsættelse giver omfattende information om dette område.
Markedsværdiprincippet
Hovedreglen er, at personalegoder værdiansættes til markedsværdien. Dette betyder den værdi, som goder kan erhverves for på det frie marked under normale handelsvilkår.
For nogle goder findes særlige beregningsmetoder:
| Godetype | Værdifastsættelse | Bemærkninger |
|---|---|---|
| Fri bil | Fast procentsats af nyværdi | 25% af 0-400.000 kr., derefter lavere |
| Fri telefon | Standardværdi eller faktisk værdi | 3.100 kr. årligt i 2026 |
| Fri kost | Fastsat takst | 67 kr. pr. dag i 2026 |
| Fri logi | Fastsat takst | 2.350 kr. pr. måned i 2026 |
| Personalelån | Rentefordel | Differencebeløb til markedsrente |
Særlige Overvejelser for Frugtordninger
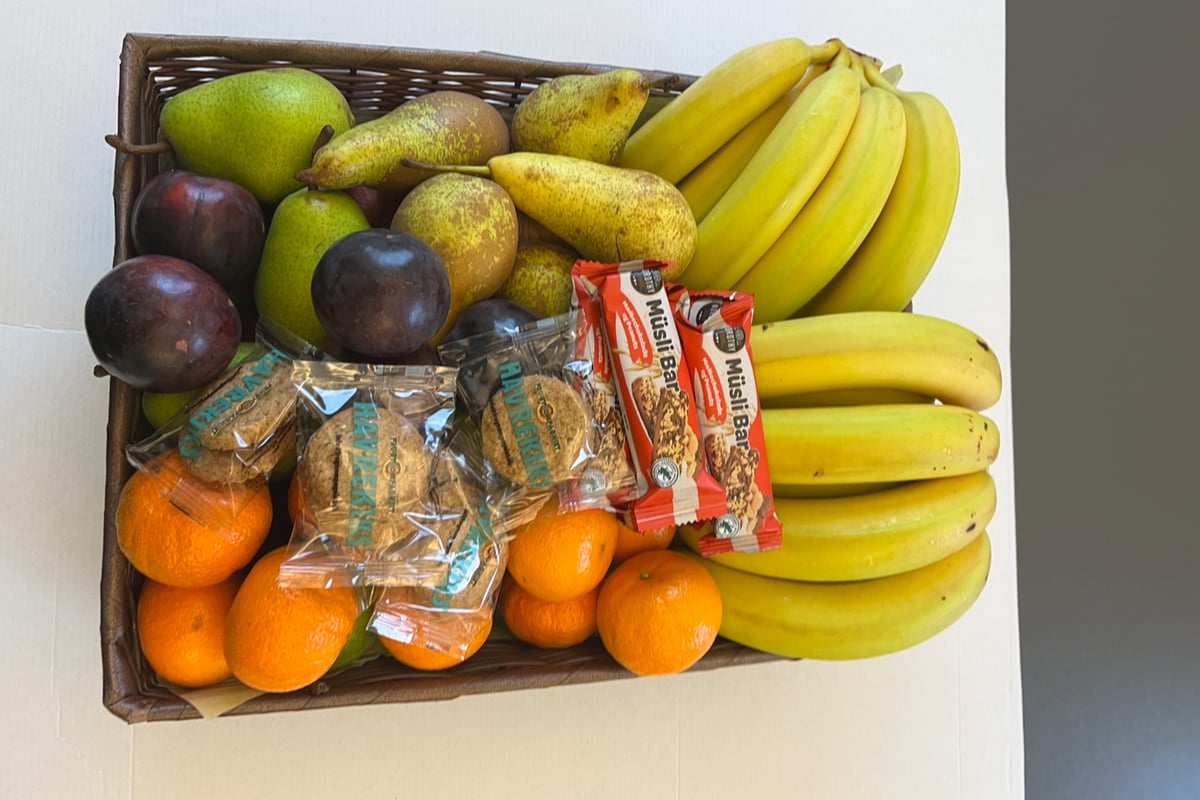
Når virksomheder tilbyder sundhedsfremmende ordninger som frugt på arbejdspladsen, er det væsentligt at forstå skattekonsekvenserne. Frugt og mindre forplejning, der stilles til rådighed for alle medarbejdere i arbejdstiden, anses typisk som skattefri, når det sker på arbejdspladsen og har beskedent omfang.
Dette gør frugtordninger til en attraktiv personalegode, da virksomheden kan tilbyde sundhedsfremmende fordele uden at skulle indberette værdien som skattepligtig indkomst for medarbejderne. Det kræver dog, at ordningen administreres korrekt og er tilgængelig for alle.
Procedurer for Indberetning Personalegoder
Indberetningsprocessen følger faste procedurer og frister, som skal overholdes for at undgå sanktioner. eIndkomst-systemet er den primære platform for alle indberetninger.
Månedlig vs. Årlig Indberetning
Forskellige personalegoder har forskellige indberetningsfrister. De fleste løbende goder indberettes månedligt sammen med lønindberetningen, mens andre kan indberettes årligt.
Månedlig indberetning kræves for:
- Fri bil når medarbejderen bruger bilen
- Fri telefon og internet
- Løbende sundhedsforsikringer
- Periodiske personalelån
Årlig indberetning accepteres for:
- Enkeltstående gaver over bagatelgrænsen
- Jubilæumsgratiale
- Visse éngangsydelser
- Aktieoptioner ved tildeling
Frister og Deadlines
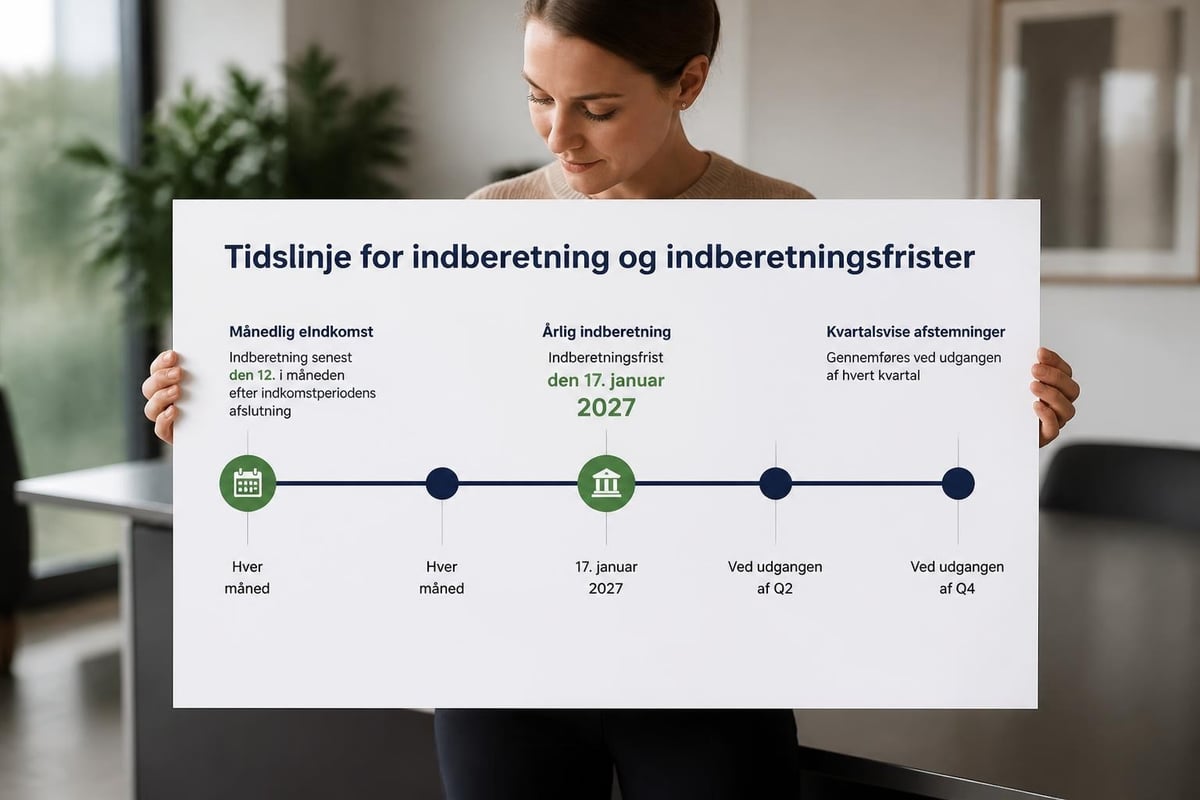
Timing er afgørende ved indberetning personalegoder. Månedlige indberetninger skal ske senest den 12. i måneden efter udbetalingsmåneden. Årsindberetninger for 2026 skal være SKAT i hænde senest den 17. januar 2027.
Forsinkelser kan udløse gebyrer og øget kontrol fra SKAT. Systematisk planlægning af indberetningsopgaver gennem året sikrer overholdelse af alle frister.
Almindelige Fejl og Hvordan De Undgås
Mange virksomheder begår de samme fejl ved indberetning personalegoder. Forståelse af disse fejlkilder hjælper med at etablere robuste processer.
Typiske Fejlkilder
Glemte goder: Den hyppigste fejl er at overse mindre goder. Selv små fordele kan være skattepligtige, hvis de overstiger bagatelgrænsen eller gives systematisk.
Forkert værdifastsættelse: At anvende forkerte værdier eller satser fra tidligere år er en almindelig faldgrube. PwC’s opdaterede oversigt viser aktuelle satser og regler.
Manglende dokumentation: Uden tilstrækkelig dokumentation kan SKAT anfægte værdiansættelsen. Gem altid fakturaer, kontrakter og værdiansættelsesgrundlag.
Best Practice for Korrekt Administration
Implementering af strukturerede processer reducerer fejlrisikoen markant. Følgende trin skaber et solidt fundament:
- Etabler en godeoversigt: Lav en komplet liste over alle personalegoder i virksomheden
- Tildel ansvar: Udpeg en person eller funktion ansvarlig for indberetning
- Kvartalsvise gennemgange: Verificer at alle goder er identificeret og værdisat korrekt
- Anvend checklister: Brug standardiserede lister før hver indberetning
- Investér i systemer: Overvej lønssystemer med indbygget godehåndtering
Særlige Godertyper og Deres Indberetning
Nogle personalegoder kræver ekstra opmærksomhed på grund af komplekse regler eller hyppige ændringer. Grant Thorntons guide til personalegoder 2026 giver dybdegående information om disse områder.
Fri Bil
Fri bil er den personalegode, der oftest giver anledning til fejl og spørgsmål. Værdien beregnes efter faste procentsatser af bilens anskaffelsessum inklusive moms og leveringsomkostninger.
For 2026 gælder følgende satser:
| Værdiinterval | Procentsats |
|---|---|
| 0-400.000 kr. | 25% |
| 400.001-750.000 kr. | 20% |
| Over 750.000 kr. | 15% |
Særregler gælder for el-biler og brændstofeffektive biler. Kørebog kan anvendes til reduktion, hvis firmabilen kun anvendes begrænset privat.
Sundhedsordninger og Forsikringer
Sundhedsordninger som behandlingsforsikringer er skattepligtige personalegoder. Arbejdsgiverbetalte sundhedsforsikringer skal indberettes med præmiens værdi.
Visse forebyggende sundhedsforanstaltninger kan dog være skattefrie:
- Motion på arbejdspladsen
- Vaccination mod erhvervsrelaterede sygdomme
- Mindre frugt og forplejning (som nævnt tidligere)
- Sundhedstjek relateret til arbejdsmiljø
Sundhedsfremmende ordninger som frugt falder typisk uden for indberetningspligten, når de tilbydes generelt og konsumeres på arbejdspladsen.
Gaver og Jubilæumsgratialer
Bagatelgrænsen for gaver er 1.200 kr. årligt i 2026. Gaver inden for denne grænse kræver ikke indberetning personalegoder. Større gaver eller gentagne gaver udover grænsen bliver skattepligtige.
Jubilæumsgratialer ved 25, 40 og 50 års ansættelse har særlige regler med højere skattefri bundfradrag.
Digitale Værktøjer og Systemer
Moderne lønsystemer letter arbejdet med indberetning personalegoder betydeligt. Integration mellem HR-systemer, lønadministration og eIndkomst reducerer fejl og sparer tid.
Funktionalitet at Søge
Når du vælger eller opgraderer lønsystemer, skal disse funktioner prioriteres:
Automatisk beregning: Systemet skal kunne beregne værdier af standardgoder som fri bil og telefon baseret på aktuelle satser.
Påmindelser og deadlines: Indbyggede advarsler om kommende frister sikrer rettidig indberetning.
Historik og dokumentation: Mulighed for at gemme dokumentation og se historiske indberetninger.
Integration med eIndkomst: Direkte overførsel til SKAT's systemer minimerer manuelle fejl.
Manuelt vs. Automatiseret
| Aspekt | Manuel Håndtering | Automatiseret System |
|---|---|---|
| Fejlrisiko | Høj | Lav |
| Tidsbesparelse | Ingen | Betydelig |
| Opdatering af satser | Manuel | Automatisk |
| Compliance | Kræver ekspertise | Indbygget |
| Investering | Lav | Moderat til høj |
| Skalerbarhed | Begrænset | Excellent |
Konsekvenser af Forkert Indberetning
Fejl i indberetning personalegoder har konkrete konsekvenser for både virksomhed og medarbejdere. Forståelse af risiciene understreger vigtigheden af korrekt administration.
For Virksomheden
Økonomiske konsekvenser: SKAT kan opkræve manglende A-skat med tillæg af renter. Ved grov uagtsomhed eller forsæt kan der pålægges bøder.
Kontrolrisiko: Virksomheder med fejl i indberetninger kommer oftere i skattemyndighedernes fokus for fremtidige kontroller.
Administrativ byrde: Rettelser og korrespondance med SKAT binder ressourcer fra kerneforretningen.
For Medarbejderne
Medarbejdere påvirkes også direkte af fejl. Manglende eller forkert indberetning kan føre til:
- Efteropkrævning af skat på et senere tidspunkt
- Forkerte forskudsopgørelser og uventede restskatter
- Reduktion i disponibel indkomst når fejl rettes
- Usikkerhed og mistillid til arbejdsgiveren
Særlige Overvejelser for Mindre Virksomheder
Mindre virksomheder står ofte over for unikke udfordringer ved indberetning personalegoder. Begrænset erfaring med skattelovgivning og færre administrative ressourcer kræver målrettede løsninger.
Outsourcing vs. Intern Håndtering
Mange mindre virksomheder overvejer om indberetningen skal håndteres internt eller outsources til revisor eller lønadministrator.
Argumenter for outsourcing:
- Professionel ekspertise sikrer compliance
- Tidbesparelse til at fokusere på kerneforretning
- Reduceret risiko for fejl og sanktioner
- Adgang til opdateret viden om regelændringer
Argumenter for intern håndtering:
- Større kontrol over processer og timing
- Lavere løbende omkostninger
- Opbygning af intern kompetence
- Fleksibilitet i daglig administration
Beierholms praktiske guide er en god ressource for virksomheder, der ønsker at styrke intern kompetence.
Typiske Goder i Mindre Virksomheder
Mindre virksomheder tilbyder ofte et mere begrænset sæt af personalegoder, hvilket forenkler indberetningen:
- Firmatelefon: Fast værdi eller faktisk forbrug
- Mindre gaver: Holder typisk inden for bagatelgrænsen
- Frugt og kaffe: Skattefri når administreret korrekt
- Parkering: Skattefri ved arbejdspladsen
- Mindre rabatter: Op til 16% er skattefri
Fremtidige Ændringer og Udvikling
Lovgivningen om personalegoder udvikler sig løbende. At holde sig opdateret er afgørende for vedvarende compliance ved indberetning personalegoder.
Forventede Ændringer i 2026-2027
Selvom ingen større reformer er annonceret for 2026, sker der løbende justeringer:
Satsjusteringer: Årlige reguleringer af standardværdier for fri kost, logi og telefon baseret på indeksering.
Digitalisering: Fortsat fokus på digitale indberetningsløsninger og integration mellem systemer.
Kontrolindsats: SKAT intensiverer kontrollen med personalegoders korrekte beskatning gennem dataanalyse.
Hvordan Holder Du Dig Opdateret
Etablér rutiner for at følge med i regeludviklingen:
- Abonnér på nyhedsbreve fra SKAT og revisionshuse
- Deltag i relevante faglige fora og netværk
- Årlig gennemgang af retsinformationens afgørelser
- Løbende dialog med revisor eller skatteadvisor
- Deltagelse i kurser om lønsumsafgift og personalegoder
Compliance og Dokumentation
Solid dokumentation er fundamentet for forsvarlig indberetning personalegoder. Ved en eventuel kontrol fra SKAT skal du kunne dokumentere grundlaget for alle værdiansættelser og indberetninger.
Dokumentationskrav
For hver type personalegode skal du kunne fremvise:
Faktiske omkostninger: Fakturaer, kontrakter og regninger der viser virksomhedens udgifter til godet.
Værdiansættelsesgrundlag: Beregninger og references til satser eller regler anvendt ved værdiansættelse.
Afgrænsning af modtagere: Oversigt over hvilke medarbejdere der har modtaget hvilke goder.
Tidsmæssig fordeling: Dokumentation af hvornår goder er stillet til rådighed eller leveret.
Opbevaringsperiode
Skattelovgivningen kræver minimum fem års opbevaring af dokumentation. Best practice er dog længere opbevaring, da SKAT ved mistanke om grove fejl kan gå længere tilbage.
Digital arkivering med backup sikrer nem tilgængelighed og beskytter mod fysisk tab.
Korrekt håndtering af indberetning personalegoder kræver systematik, opdateret viden og pålidelige processer. Ved at investere i gode rutiner, værktøjer og eventuelt ekstern rådgivning sikrer du compliance og undgår unødige fejl. Når du samtidig tilbyder værdsatte personalegoder som sundhedsfremmende frugtordninger, skaber du en attraktiv arbejdsplads uden ekstra skattebyrde. FrugtCompagniet leverer friske frugtkasser og sunde snacks til virksomheder i Jylland og på Fyn, så I kan tilbyde jeres medarbejdere skattefri sundhed med fleksible ordninger tilpasset jeres behov.